相关洞察
全球化学品产量:主要化工公司2025年业绩下滑对买家意味着什么
大多数主要化工公司报告称,2025年销售额和收益疲软,杜邦是一个明显的例外。采购团队应了解这些财务业绩揭示了全球化工行业的需求、定价和未来走向。

Global Chemical Losses Widen as Capacity and Investment Shift East
Chemical profitability is under pressure as overcapacity, weak demand and high costs squeeze producers while China continues adding capacity and strengthening its global position.
2026年石化产能过剩:德勤对聚乙烯、聚丙烯和芳烃的警告
德勤预计,聚乙烯、聚丙烯、烯烃和芳烃的产能过剩将持续到2026年。化学品买家可能会受益于有竞争力的价格,但生产商利润率疲软、工厂关闭和贸易流的变化带来了长期的采购风险。
德国化学制药产量下降2.8%:2026年第一季度的收缩对全球买家意味着什么
德国经季节性调整后的化学和药品产量在2026年第一季度下降了2.8%,与去年同期相比下降了近6%。采购团队应评估欧洲产出疲软将如何影响采购策略、库存和区域供应。
从急性冲击到结构重启:石化行业的新常态如何重塑全球采购
霍尔木兹海峡的混乱越来越被视为长期转折点,而不是暂时的供应冲击。采购团队正在调整采购策略、供应商网络和库存政策,以建立更具弹性的石化供应链。
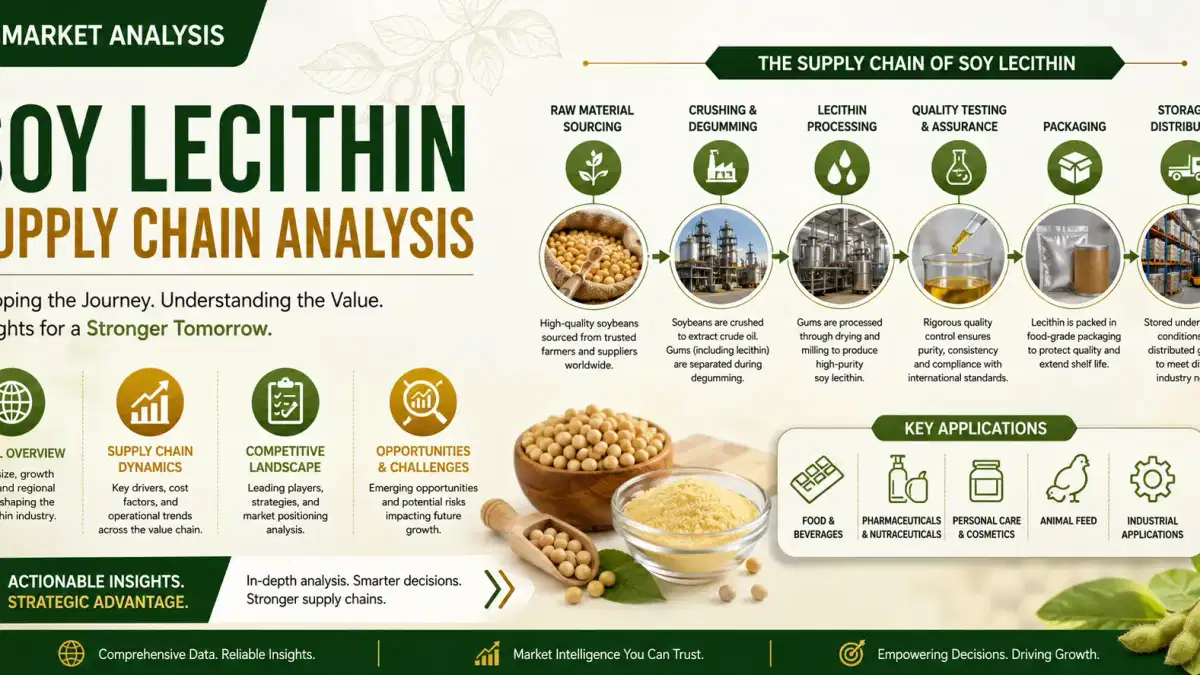
2026 年大豆卵磷脂供应链:全球贸易、生产和定价展望
2026年大豆卵磷脂供应链展望涵盖采购、加工、贸易流、需求趋势、定价动态和全球市场结构。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。