导言
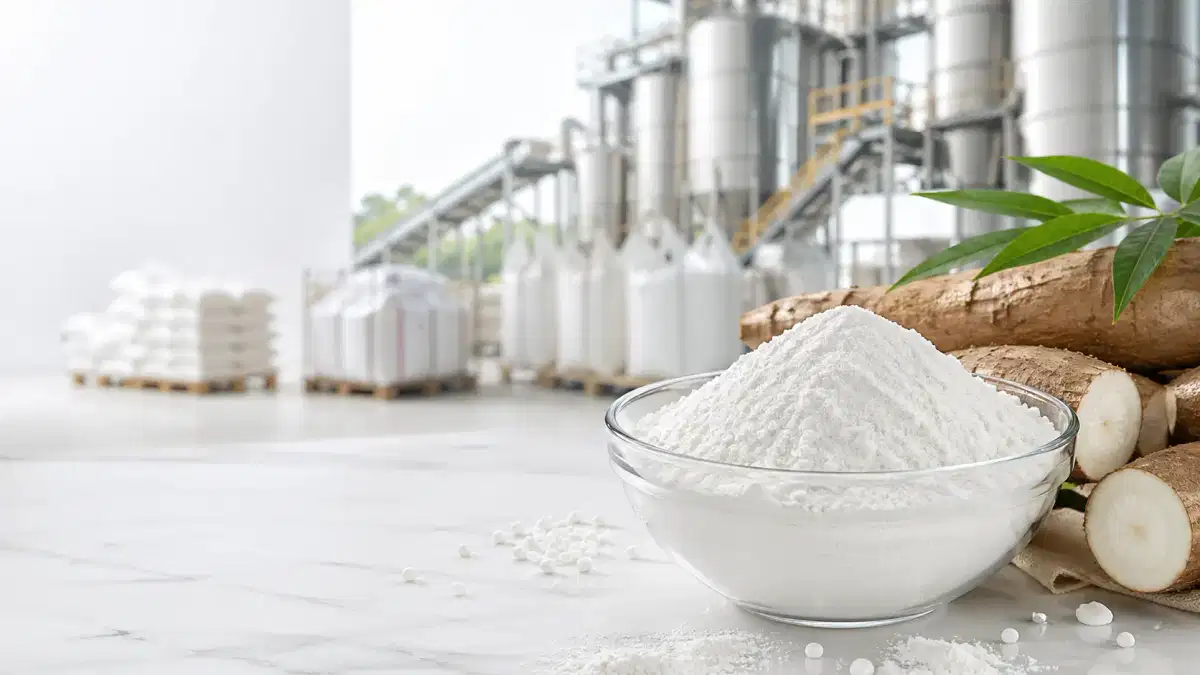
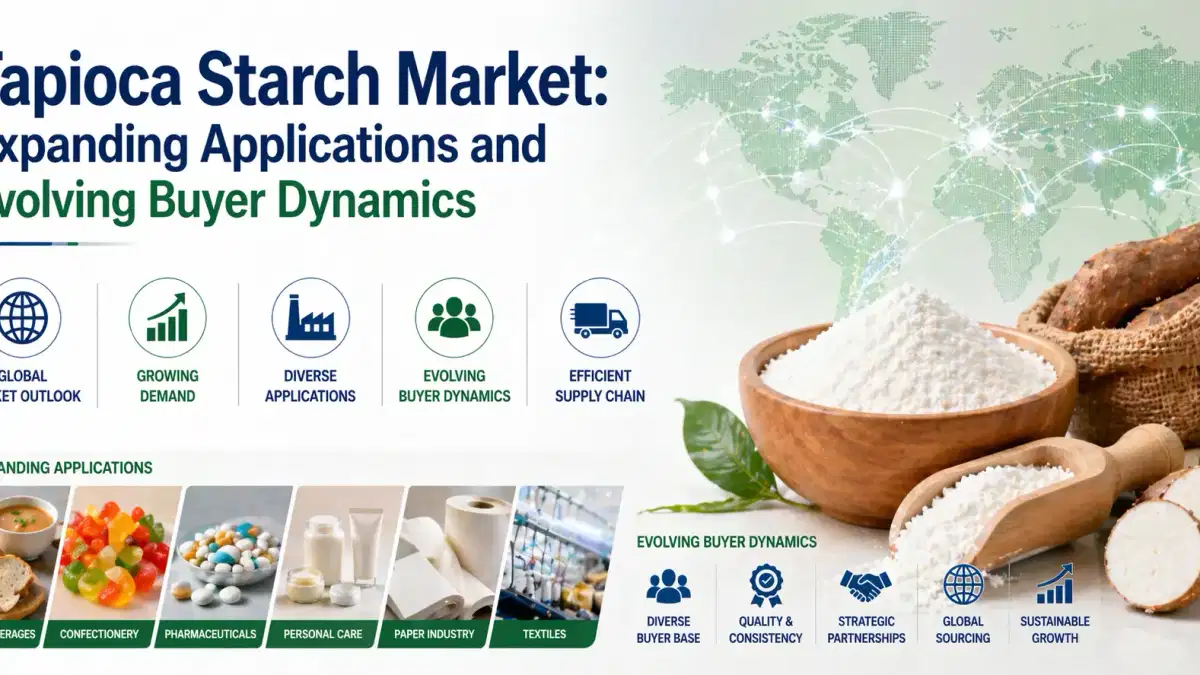
2026年,全球木薯淀粉市场处于食品创新、工业替代和供应链重组的战略交汇点。木薯淀粉源自木薯,已经远远超出了其作为增稠剂的传统作用,成为制造商应对清洁标签、可持续性和成本效益压力的多功能原料。市场情报表明,仅食品应用就占全球需求的近58%,这进一步强化了其在各行业现代配方体系中的核心作用
。食品和饮料配方调整推动核心需求
2026 年木薯淀粉消费最具影响力的驱动力仍然是全球食品和饮料行业。制造商正在重新配制产品,以符合无麸质、无过敏原和清洁标签的期望,其中木薯淀粉具有中性口感、高透明度和出色的粘合功能。它广泛用于烘焙产品、乳制品替代品、酱汁和即食食品,这些食品的质地稳定性至关重要
。这种转变并不纯粹是由消费者主导的;它越来越多地由全球食品品牌和合同制造商等机构买家决定。这些买家正在为粘度、保湿性和标签透明度设定严格的规范,有效地将木薯淀粉转化为一种以性能为导向的成分,而不是商品填料
。传统用途之外的产业多元化
在食品系统之外,工业买家正在加速对粘合剂、纸张涂料、纺织品和可生物降解包装的需求。这些行业现在占木薯淀粉消费量的很大比例,估计全球约为27%
。在粘合剂和造纸中,木薯淀粉因其成膜特性和可再生来源而受到重视,取代了石化原料。同时,在纺织品中,它可以提高织物的刚度和加工效率。但是,生物塑料和可持续包装的增长最为活跃,淀粉类材料越来越多地融入企业
的ESG战略。这种多元化正在重塑采购逻辑:工业买家现在将功能性能和环境合规性与成本放在首位,从而形成了更加细分和规格驱动的市场结构。
供应链策略和采购行为
到2026年,木薯淀粉的采购策略已变得更加复杂。买家正在从现货采购转向结构化合同、多源采购和远期定价协议。这种转变主要是对东南亚木薯原料波动和周期性供应紧缩的
回应。大型买家越来越多地与供应商进行共同规划,以稳定供应连续性并减少季节性价格波动的风险。因此,供应商关系正在演变为包括质量保证框架、物流整合和技术支持在内的长期合作伙伴关系。这种趋势正在逐步减少市场分散化,同时增加了小型非整合供应商的进入壁垒
。区域买家格局和竞争性采购
亚太地区继续主导生产和消费,这得益于邻近木薯种植和完善的加工基础设施。但是,在监管合规和优质清洁标签要求的推动下,北美和欧洲正在成为高价值的进口市场
。在这些地区,买家愿意为经过认证的非转基因食品级淀粉支付更高的价格,特别是植物性食品和功能性饮料中的特殊用途。这种地区差异形成了双重市场结构:亚洲对成本敏感的批量需求与西方市场的规格密集型溢价
需求。结论
2026年的木薯淀粉市场不再仅由农业产出来定义,而是由应用驱动的买家的战略影响力来定义。从食品配方调整到工业替代,需求越来越多地受到技术性能要求和可持续发展承诺的影响
。对于应对这种不断变化的格局的全球买家来说,供应可靠性和规格一致性已变得与价格一样重要。这是综合采购合作伙伴增加可衡量价值的地方。Tradeasia International凭借其完善的全球分销网络和化学品和原料供应链方面的专业知识,继续支持工业和食品制造商确保在各种应用中获得一致、高质量的木薯淀粉解决方案
。来源:
- https://www.chemtradeasia.com/market-insights/native-tapioca-starch-market-2026-buyers-insights
- https://www.foodadditivesasia.com/market-insights/native-tapioca-starch-supply-chain-market-2026