导言
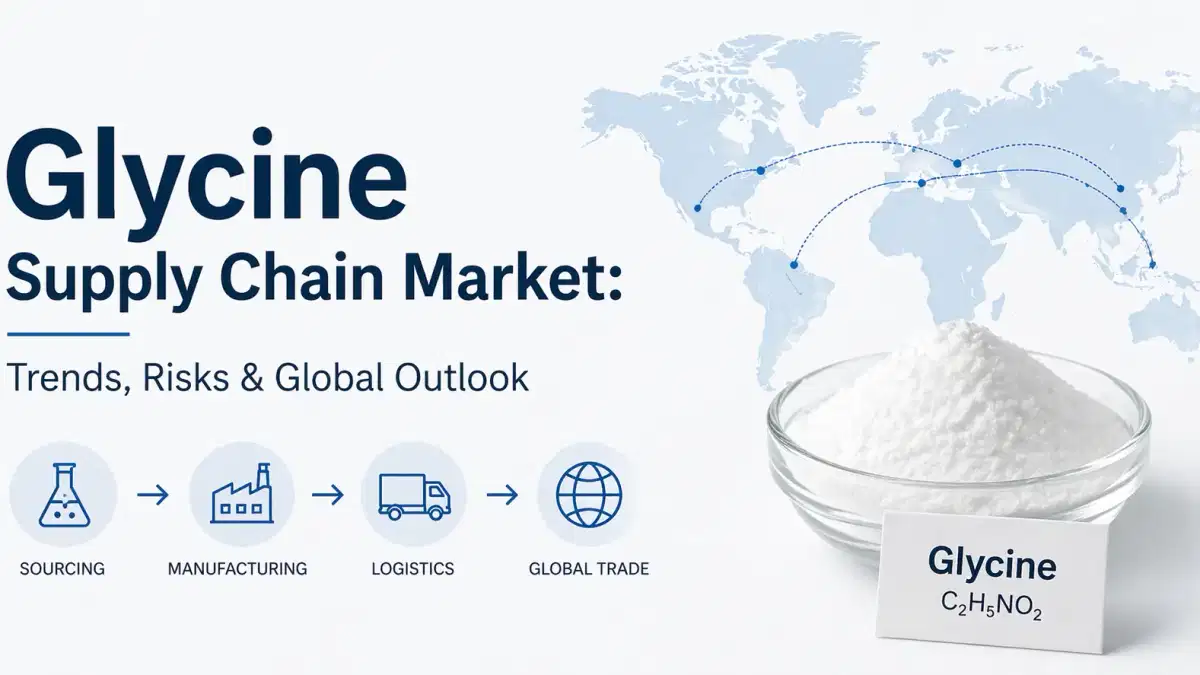
随着供应链动态重新定义定价、采购策略和区域竞争力,2026年的全球甘氨酸市场正在经历结构性转型。甘氨酸的价值约为25亿美元,并以超过6%的复合年增长率稳步增长,现已从商品氨基酸发展成为一种用于制药、食品加工和农用化学品的战略平台化学
品。供应链弹性已成为塑造该行业的中心主题。从上游原材料波动到下游物流中断,利益相关者正在调整采购和分销模式,以确保高度集中的全球市场的稳定
。供应集中度和全球定价能力
2026 年甘氨酸供应链的一个决定性特征是其高度集中在亚洲,尤其是中国。亚太地区占全球产量的近一半,这使出口商对定价和供应具有重大影响力。
这种集中形成了双重市场结构。工业级甘氨酸仍然对价格敏感,而医药级甘氨酸则由于严格的合规性和有限的合格供应商而获得溢价。欧洲和北美的买家越来越依赖长期合约来减轻价格波动和供应中断的风险
。原料波动和成本压力
上游的不稳定性是重塑甘氨酸供应链的另一个关键因素。氨和氯乙酸等关键原材料占生产成本的70%,这使得甘氨酸对石化市场的波动高度敏感
。这些投入的价格波动直接影响合同定价和利润,迫使制造商采取更具防御性的采购策略。库存缓冲区在增加,供应商多元化正成为标准做法,尤其是在供应风险带来更高运营后果的高纯度细分市场
。物流中断和区域化
2026@@年,物流效率低下继续给甘氨酸供应链带来压力。运费仍然居高不下,与疫情前的水平相比,总到岸成本增加了多达10-18%
。作为回应,各公司正在转向区域化的供应链模式。对当地存储、仓储和配送中心的投资,尤其是在东南亚和中东,正在减少对长途运输路线的依赖。这种趋势反映了向供应链去中心化的更广泛转变,在这种转变中,靠近终端市场成为一种竞争优势。
生产中心转移和进口依赖关系
西方市场甘氨酸产能的逐渐下降加剧了全球贸易失衡。北美和欧洲越来越依赖进口,这使买家面临地缘政治风险、货币波动和监管不确定
性。同时,印度和东南亚等新兴生产中心越来越受欢迎。这些地区正在投资产能扩张和技术升级,旨在减少对单一地理位置的过度依赖,并在未来二十年内建立更加平衡的全球供应网络
。结论
2026年的甘氨酸供应链市场由集中度、波动性和战略调整来定义。能够有效管理采购风险、优化物流和实现供应商网络多元化的公司将更有能力应对持续的颠覆,同时抓住长期增长机会
。在这个不断变化的环境中,与经验丰富的全球分销商合作变得越来越有价值。Tradeasia International作为可靠的解决方案提供商脱颖而出,提供综合采购、多元化的供应渠道和物流专业知识,帮助企业确保跨地区的稳定甘氨酸供应。凭借强大的全球足迹和深刻的市场洞察力,Tradeasia支持行业参与者建立具有弹性和面向未来的供应链
。资料来源
- https://www.chemtradeasia.com/market-insights/glycine-market-supply-chain-analysis-2026-2046
- https://www.futuremarketinsights.com/reports/glycine-market