很少有工业化学品能像双酚A(B PA)那样在商业必要性和监管争议之间占据如此独特的地位。几十年来,BPA 一直是现代制造业中最重要的组成部分之一,可生产用于无数行业的聚碳酸酯塑料和环氧树脂
。同时,人们对潜在内分泌干扰作用的担忧日益增加,这使双酚 A 成为全球最受关注的化学品之一。监管机构继续对某些消费品应用施加限制,尤其是食品接触材料,而工业需求仍然具有显著
的弹性。结果是,尽管监管压力越来越大,但市场仍在继续增长。
为什么双酚 A 仍然如此重要
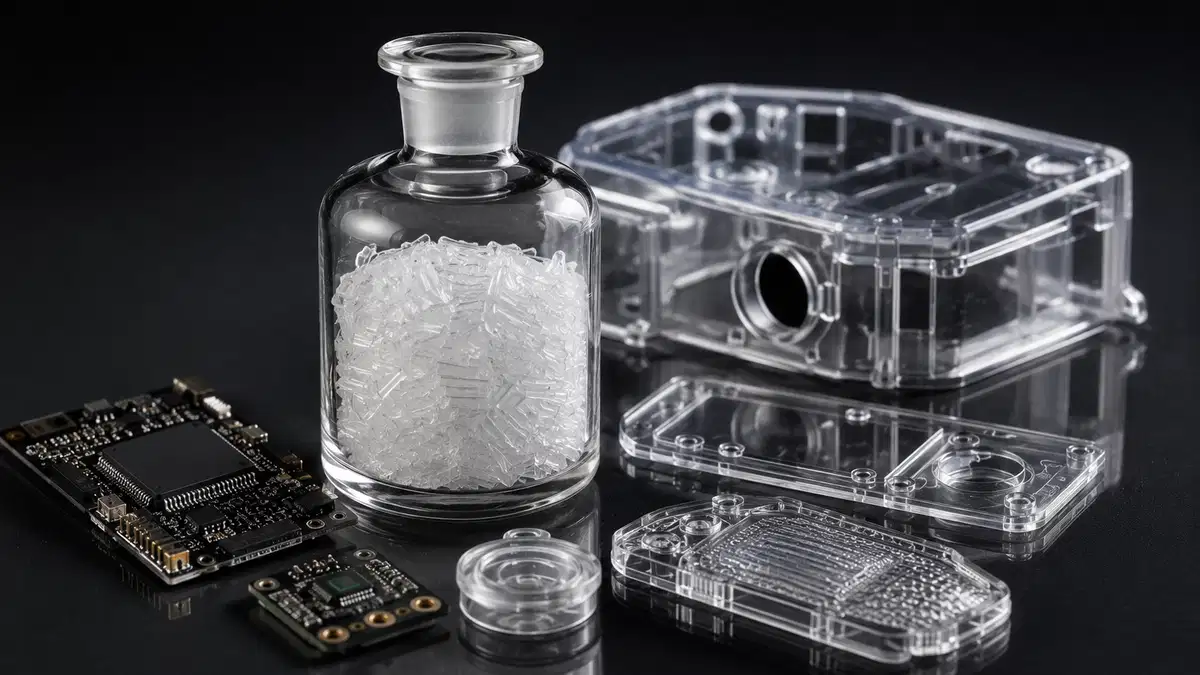
双酚 A 主要用于生产:聚碳酸酯塑料
。环氧树脂。
电子元件。
汽车材料。
建筑产品。
工业涂料。
它的受欢迎程度源于它提供的性能特征。
源自 BPA 的聚碳酸酯材料具有:高抗
冲击性
。光学清晰度。
耐热性。
电气绝缘性能。
同时,基于双酚 A 的环氧树脂具有:耐
化学
性。附着性能。
腐蚀防护。
长期耐用性。
这些特性解释了为什么双酚 A 在许多工业应用中仍然难以替代。
电子行业继续推动需求
当今BPA最重要的增长引擎是电子制造
。聚碳酸酯塑料和环氧树脂系统广泛用于:
消费电子产品
。数据中心基础架构。
电气连接器。
电路板。
电信设备。
先进的工业电子设备。
随着数字化、人工智能和电气化在全球范围内持续扩张,对高性能工程材料的需求仍然强劲。
这是分析师预计,尽管存在监管不利因素,但BPA市场仍将继续增长的原因之一。
监管压力持续增加
如果不解决监管问题,就无法讨论双酚A市场
。在过去的十年中,多个司法管辖区限制了在特定消费者应用中使用双酚 A。
关注领域包括:
食品接触材料
。婴儿用品。
饮料容器。
消费品包装。
监管方面的进展发生在:
欧盟。
加拿大。
美国多个州。
其他发达市场。
欧盟还通过其监管框架扩大了对REACH下高度关注物质(SVHC)的审查范围。
但是,这些限制主要集中在面向消费者的敏感应用中,而不是工业制造用途。
为什么不含双酚 A 的替代品尚未完全取代 BPA
尽管大量研究都集中在替代材料上,但广泛的替代品仍然具有
挑战性。制造商继续面临几个障碍:
更高的替代材料成本。
性能限制。
供应链限制。
资格要求。
产品批准周期长。
特别是在电子和工业应用中,基于双酚 A 的材料通常具有难以经济地大规模复制的性能特征。
因此,尽管监管审查越来越多,但许多行业仍然严重依赖双酚 A。
市场仍在增长尽管争议仍
在继续,但BPA仍然是一个庞大且不断扩大的市场
。业内估计,到2025年,BPA市场约为224亿美元,预测表明到2034年将增长至近 348亿美元。
有几个因素支持这一前景:
电子需求的上升。
工程塑料的增长。
扩大电气基础设施。
工业制造业增加。
对耐用环氧树脂系统的需求。
这些驱动因素继续抵消受限消费类应用的需求损失。
中国正在积极扩大产能
中国仍然是双酚 A 生产和消费的最重要市场之一
。该国不断增长的电子、汽车和工业部门继续需要大量的聚碳酸酯和环氧树脂原料。
2026年的一项重大进展涉及万华化学与平煤神马集团之间的合资企业,每年建设约37万吨双酚 A 产能。
该项目是2026年宣布的最重要的BPA相关投资之一,凸显了人们对长期需求增长的持续信心。
对于行业参与者而言,该项目还增强了中国加强国内材料供应链和减少对进口依赖的雄心。
聚碳酸酯的增长仍然是关键故事
虽然BPA服务于多个行业,但聚碳酸酯生产仍然是最具战略意义的下
游市场。聚碳酸酯需求受到以下因素的支持:
电动汽车
。消费类电子产品。
可再生能源基础设施。
医疗设备。
工业自动化。
随着这些行业的持续扩张,预计双酚A的消费将与更广泛的技术和工业投资趋势密切相关。
2030年之前买家应注意的事
项采购团队和行业参与者应密切关注:
REACH监管的发展。
BPA 限制提案。
聚碳酸酯需求增长。
中国产能增加。
电子制造趋势。
双酚 A 替代品的可用性。
监管与工业需求之间的互动将继续决定市场方向。
底线
双酚 A 仍然是化工行业最重要和最有争议的材料之一。监管审查继续加强,特别是在食品接触和消费类应用中,但由于BPA在聚碳酸酯塑料和环氧树脂中起着至关重要的作用,工业需求仍然强劲
。强劲的电子需求、持续的聚碳酸酯增长以及诸如万华-平美神马新项目等重大投资相结合,表明BPA在未来几年仍将具有战略重要性。尽管替代材料不断涌现,但目前很少有人能在工业规模上与BPA的性能、可用性和成本效益相
提并论。对于买家、制造商和投资者来说,双酚 A 仍然是一种值得密切关注的化学品。
有兴趣采购 BPA、聚碳酸酯原料或特种树脂中间体吗?立即在我们的平台上探索经过验证的供应商和市场机会。
Biotin CAS: 58-85-5