导言
2026年的全球碎米市场正在发展成为整个谷物经济中具有战略意义的细分市场,尤其是在各行业重新评估低成本碳水化合物来源和循环原料系统之际。碎米是制粉的副产品,在食品和工业生态系统中越来越具有竞争力。在这种格局中,它还与作为平台化学品(PRODUCT)相关的下游价值链相交,其中富含淀粉的衍生物为发酵和生物基生产系统提供支持。全球大米年产量超过 5.2亿公吨(MT),碎米占总产量的近 8-12%,这进一步增强了其作为可扩展商品的相关性。
在食品、饲料和工业加工中的应用
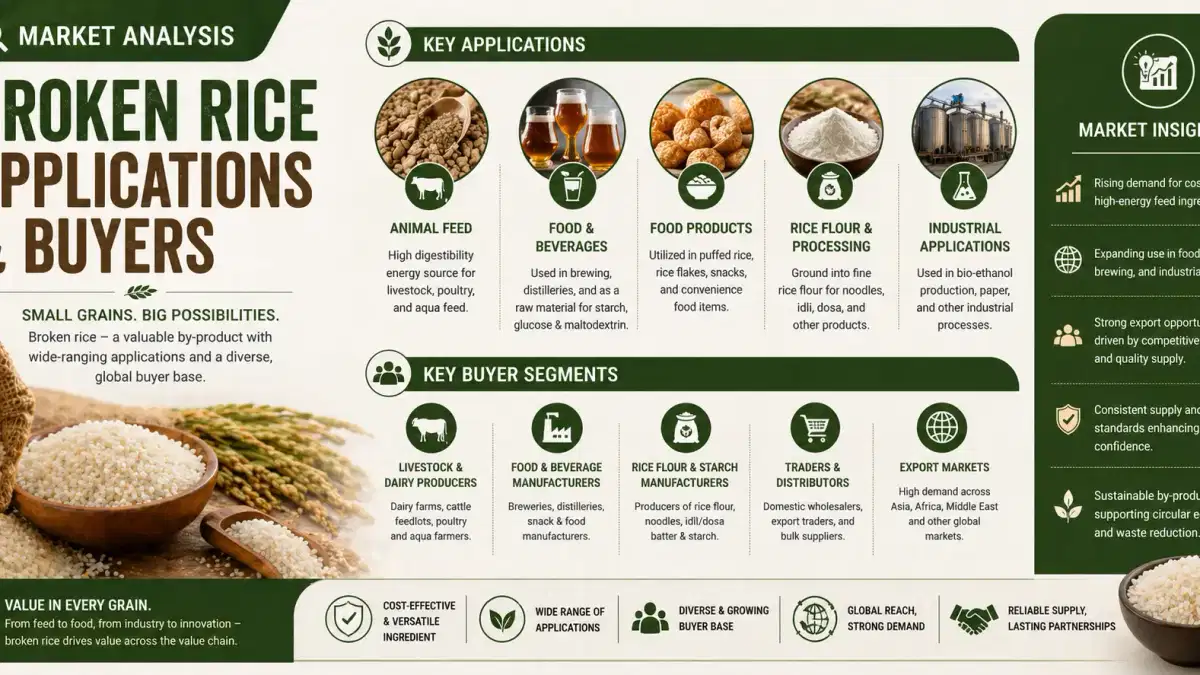
碎米广泛用于动物饲料配方、酿造和淀粉提取行业。在亚洲,由于其成本效益,它仍然是米粉、面条和零食生产的主要原料。在工业上,它可用作乙醇和生物基化学品的发酵原料。随着生物工业应用的增长,淀粉加工商的需求继续扩大,到2026年,该细分市场将支持更广泛的市场复合年增长率为 4.8%
。推动需求增长的关键买家群体
买家群体由牲畜饲料制造商、食品加工商和乙醇生产商主导。由于其易消化性和可负担性,饲料厂占全球采购的40%以上。同时,啤酒厂和蒸馏厂越来越依赖碎米作为麦芽谷物的替代品。东南亚和撒哈拉以南非洲的大型商品交易商和机构买家也利用其在动荡的谷物市场中持续的定价优势,推动了大宗采购。
定价趋势和全球贸易动态
2026年的碎米价格保持相对稳定,在 220-310美元/吨之间波动,具体取决于原产地和质量等级。印度和越南等主要生产国的出口限制定期收紧供应,造成短期波动。但是,全球需求弹性使贸易流动保持活跃,尤其是在非洲和中东,那里的粮食安全问题加剧了对进口的依赖
。供应链结构和生产格局
供应链与亚洲的大米加工中心密切相关,中国、印度和越南共同主导产量。高效的研磨基础设施可确保碎米作为二次产出的稳定供应,从而减少浪费并改善整体制粉经济性。物流效率和港口距离显著影响出口竞争力,而生产国的国内消费吸收了近60%的产出
。结论
随着各行业继续实现原材料采购的多样化,碎米有望保持其在食品和工业生态系统中的战略重要性。它融入淀粉类和发酵驱动的价值链增强了其在可持续生产模式中的重要性,包括与平台化学品(PRODUCT)相关的模式。对于寻求稳定供应、技术级规格和跨行业应用的全球买家,Tradeasia International提供涵盖农产品和工业原材料的综合采购解决方案,为日益动荡的全球市场中的长期采购稳定性提供支持
。资料来源