导言
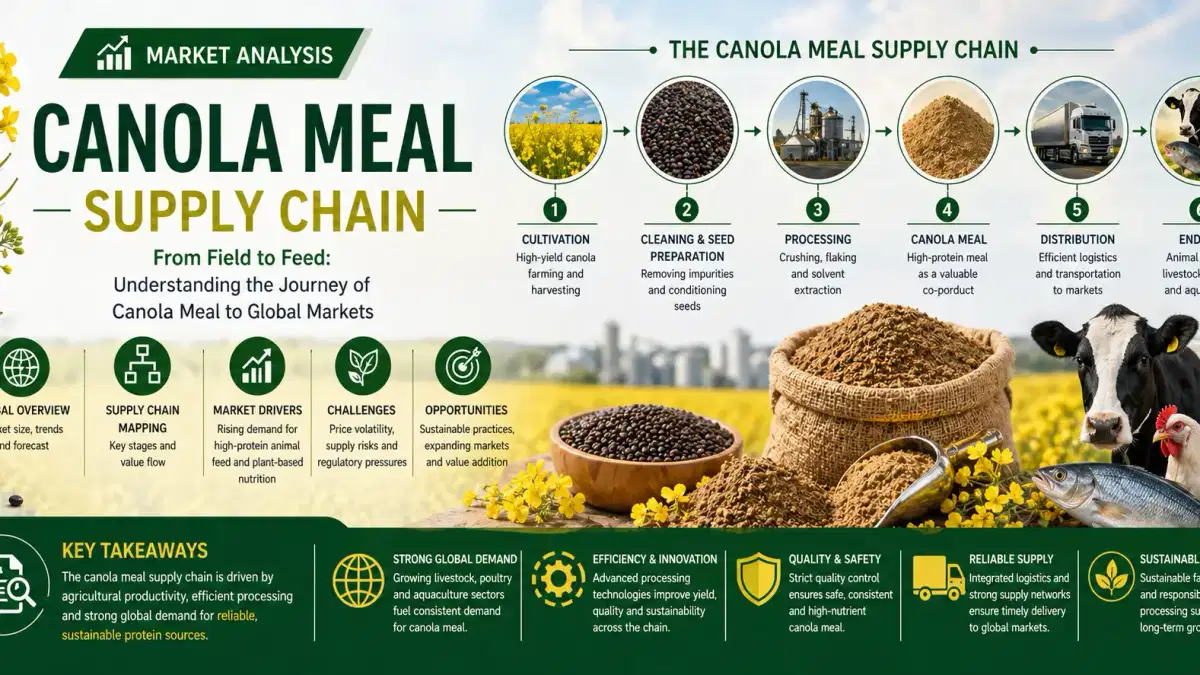
2026年,受大豆粉替代紧缩和牲畜需求扩大的推动,(菜籽粉)继续将自己定位为全球动物营养生态系统中重要的富含蛋白质的平台饲料原料(产品)。供应链越来越复杂,由集中的破碎原产地、不断变化的贸易走廊以及货运和能源市场的波动所形成。全球油菜籽粉产量估计为 4500万至4700万吨,而价格在280-4 20美元/吨之间波动,这反映了种子供应和加工利润。预计复合年增长率为 4.8%,现在市场的竞争力与其说是仅由生产来定义,不如说是由供应链效率和风险缓解
策略来定义的。破碎能力和原产地浓度
菜籽粉供应链的上游结构仍然主要集中在加拿大、欧盟和澳大利亚,它们共占全球破碎产量的68% 以上。仅加拿大每年就加工近1100万至1200万吨油菜籽,使其成为膳食衍生物的主要出口国。但是,收获旺季的产能瓶颈继续给下游买家带来压力,尤其是在亚太地区的饲料市场
。贸易流和出口基础设施
出口走廊越来越多地由散装运输效率和港口专业化来定义。温哥华和波罗的海港口仍然是战略枢纽,处理着全球油菜籽粉出口的60% 以上。在亚太地区饲料需求 5.1%的复合年增长率的支持下,流入中国、日本和韩国的贸易正在稳步扩大。但是,关税调整和植物检疫要求仍然是持续的摩擦点
。物流、仓储和运费波动
中游物流层面临运费波动的压力,运费在 35-75美元/ 吨之间,视航线波动而定。原产国的存储基础设施已经扩大,但季节性拥堵仍导致运输延误长达 10-14 天。由于高蛋白饲料混合物的质量保持要求,与冷链相邻的处理也越来越重要
。需求渠道和饲料整合
下游需求由家禽和乳制品行业主导,这些行业共吸收了全球油菜粉消费量的72% 以上。饲料配方设计师越来越多地将菜籽粉与大豆和玉米衍生物混合,以优化性价比。36-39% 粗蛋白的蛋白质含量优势继续支持价格敏感市场的替代趋势
。结论
随着供应链的发展,(菜籽粉)仍然是全球饲料配方中具有战略意义的产品,在可负担性与营养效率之间取得了平衡。该行业的下一阶段将取决于综合采购策略、风险管理物流和弹性贸易伙伴关系。寻求优化采购效率和全球分销网络的公司可以受益于与经验丰富的合作伙伴合作,例如 Tradeasia International。Tradeasia Inter national是一家全球化工和工业贸易解决方案提供商,支持端到端的采购可靠性和跨多元化饲料和农业投入价值链的市场准入
。来源