Introducción
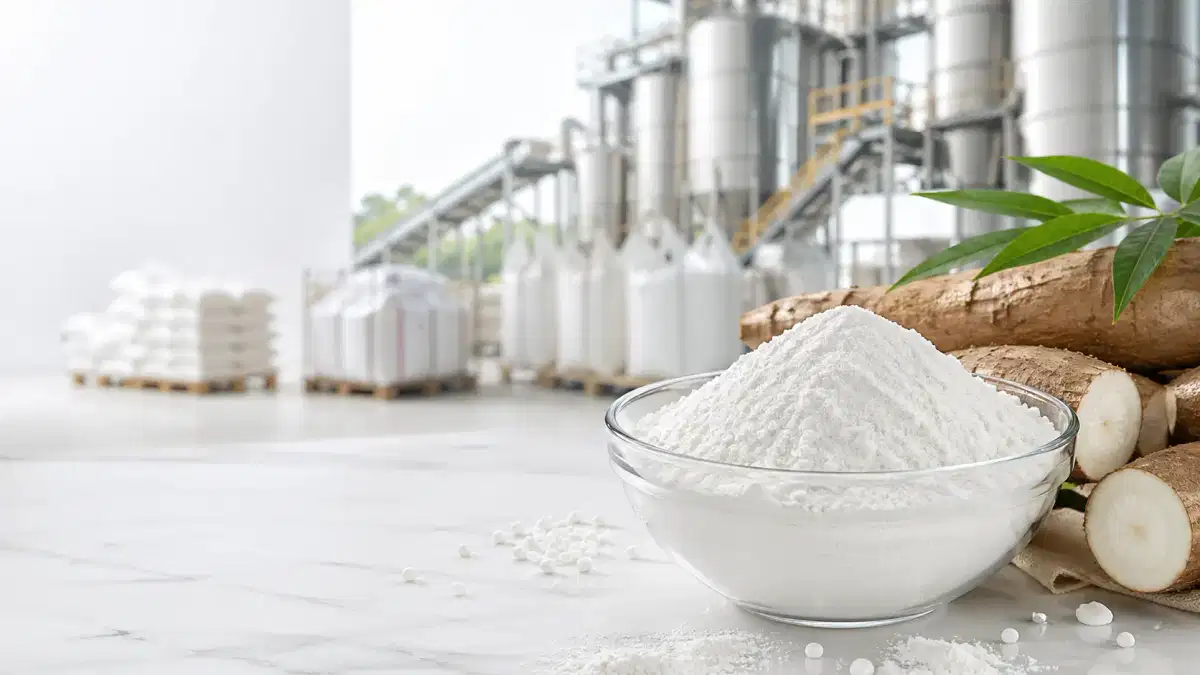
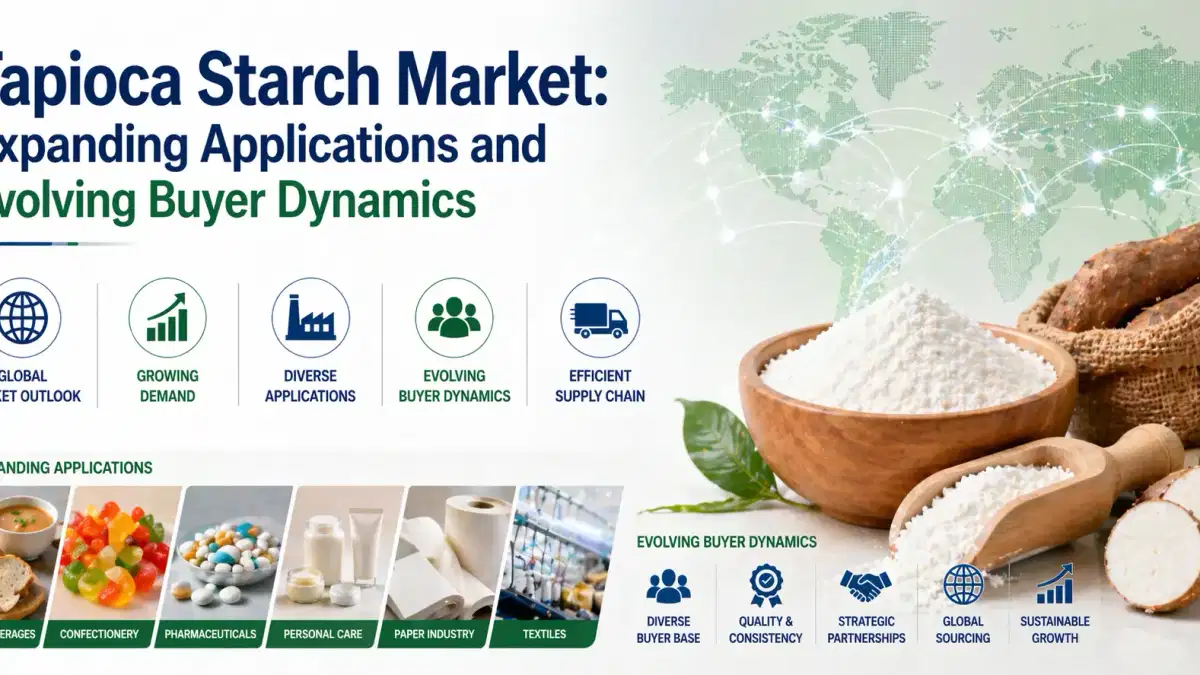
En 2026, el mercado mundial del almidón de tapioca se encuentra en una intersección estratégica entre la innovación alimentaria, la sustitución industrial y la reestructuración de la cadena de suministro. Derivado de la yuca, el almidón de tapioca ha superado con creces su función tradicional de agente espesante y se ha convertido en un insumo multifuncional para los fabricantes que responden a las presiones de etiquetado limpio, sostenibilidad y rentabilidad. La información de mercado indica que las aplicaciones alimentarias por sí solas representan casi el 58% de la demanda mundial, lo que refuerza su papel central en los sistemas de
formulación modernos en todos los sectores.La reformulación de alimentos y bebidas impulsa la demanda básica
El motor más influyente del consumo de almidón de tapioca en 2026 sigue siendo la industria mundial de alimentos y bebidas. Los fabricantes están reformulando sus productos para adaptarlos a las expectativas de etiquetado limpio, sin gluten y sin alérgenos, ya que el almidón de tapioca ofrece un sabor neutro, una gran claridad y una excelente capacidad aglutinante. Se usa ampliamente en productos de panadería, alternativas lácteas, salsas y comidas listas para comer, donde la estabilidad de la textura
es fundamental.Este cambio no está dirigido exclusivamente por los consumidores; lo dictan cada vez más compradores institucionales, como las marcas mundiales de alimentos y los fabricantes por contrato, lo dictan cada vez más. Estos compradores están estableciendo especificaciones estrictas en cuanto a la viscosidad, la retención de humedad y la transparencia del etiquetado, transformando de manera efectiva el almidón de tapioca en un ingrediente orientado al rendimiento, en lugar de en un
relleno básico.Diversificación industrial más allá de los usos tradicionales
Fuera de los sistemas alimentarios, los compradores industriales están acelerando la demanda de adhesivos, recubrimientos de papel, textiles y envases biodegradables. Estos sectores representan ahora una parte importante del consumo de almidón de tapioca, que se estima en alrededor del 27% a nivel mundial
.En la fabricación de adhesivos y papel, el almidón de tapioca se valora por sus propiedades filmógenas y su origen renovable, ya que sustituye a los insumos de base petroquímica. Mientras tanto, en el sector textil, mejora la rigidez de los tejidos y la eficiencia del procesamiento. Sin embargo, el crecimiento más dinámico se observa en los bioplásticos y los envases sostenibles, donde los materiales a base de almidón se integran cada vez más en las estrategias corporativas
de ESG.Esta diversificación está transformando la lógica de las compras: los compradores industriales ahora dan prioridad al rendimiento funcional y al cumplimiento medioambiental junto con los costes, creando una estructura de mercado más segmentada y orientada a las especificaciones.
Estrategia de la cadena de suministro y comportamiento de compras
Para 2026, las estrategias de adquisición de almidón de tapioca se habrán vuelto significativamente más sofisticadas. Los compradores se están alejando de las compras al contado y optando por contratos estructurados, proveedores de múltiples orígenes y acuerdos de precios a plazo. Este cambio se debe en gran medida a la volatilidad de la materia prima de la yuca y a la restricción periódica de la oferta
en el sudeste asiático.Los compradores a gran escala planifican cada vez más conjuntamente con los proveedores para estabilizar la continuidad del suministro y reducir la exposición a las fluctuaciones estacionales de los precios. Como resultado, las relaciones con los proveedores están evolucionando hacia asociaciones a largo plazo que incluyen marcos de garantía de calidad, integración logística y soporte técnico. Esta tendencia reduce gradualmente la fragmentación del mercado y, al mismo tiempo, aumenta las barreras de entrada para los proveedores más pequeños y no integrados
.Panorama de compradores regionales y abastecimiento competitivo
La región deAsia y el Pacífico sigue dominando tanto la producción como el consumo, beneficiándose de la proximidad al cultivo de yuca y de la infraestructura de procesamiento establecida. Sin embargo, Norteamérica y Europa se están convirtiendo en mercados de importación de alto valor, impulsados por el cumplimiento normativo
y los requisitos de etiquetado limpio de primera calidad.En estas regiones, los compradores están dispuestos a pagar precios más altos por el almidón de calidad alimentaria certificado, no modificado genéticamente, especialmente para aplicaciones especializadas en alimentos de origen vegetal y bebidas funcionales. Esta disparidad regional ha creado una estructura de mercado dual: una demanda masiva sensible a los costos en Asia frente a una demanda de primas intensiva en especificaciones en
los mercados occidentales.Conclusión
El mercado del almidón de tapioca de 2026 ya no se define únicamente por la producción agrícola, sino por la influencia estratégica de los compradores interesados en las aplicaciones. Desde la reformulación de alimentos hasta la sustitución industrial, la demanda depende cada vez más de los requisitos de rendimiento técnico y los compromisos
de sostenibilidad.Para los compradores globales que se enfrentan a este panorama en evolución, la confiabilidad del suministro y la alineación de las especificaciones se han vuelto tan importantes como el precio. Aquí es donde los socios de abastecimiento integrado añaden un valor cuantificable. Tradeasia International, con su red de distribución mundial establecida y su experiencia en las cadenas de suministro de productos químicos e ingredientes, sigue ayudando a los fabricantes industriales y de alimentos a garantizar soluciones de almidón de tapioca consistentes y de alta calidad
para diversas aplicaciones.Fuentes:
- https://www.chemtradeasia.com/market-insights/native-tapioca-starch-market-2026-buyers-insights
- https://www.foodadditivesasia.com/market-insights/native-tapioca-starch-supply-chain-market-2026