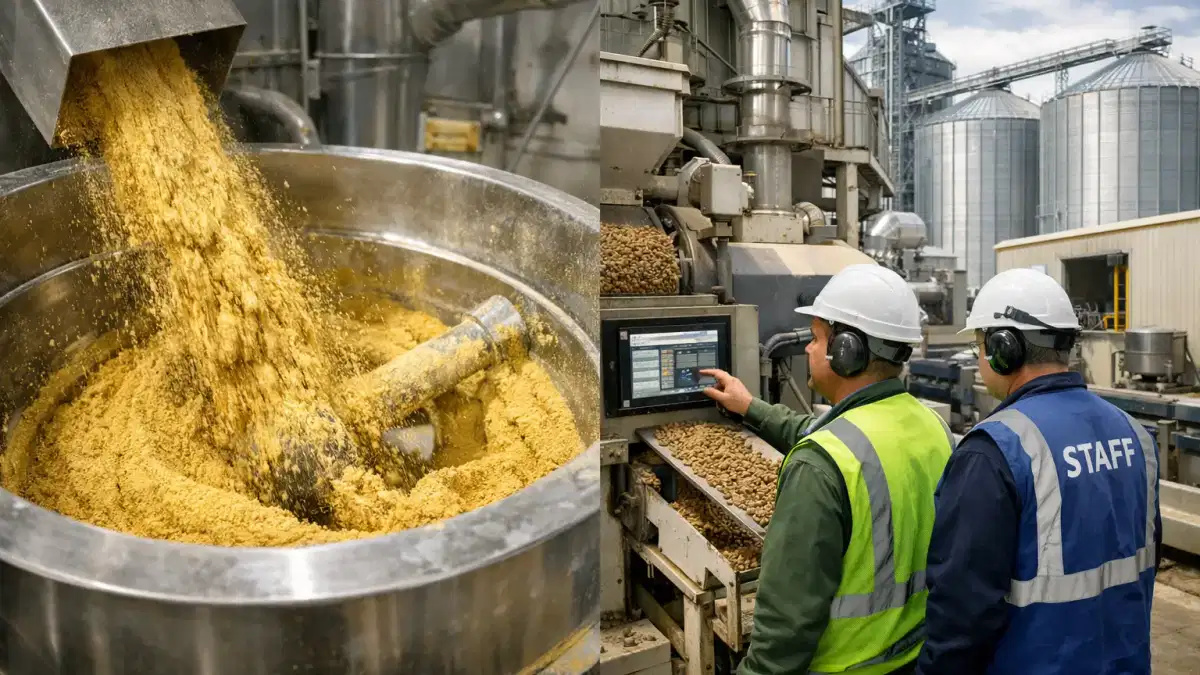
harina de gluten de maíz (MCG) se usa principalmente en formulaciones de piensos para animales, particularmente para aves de corral, acuicultura y cerdos, y en aplicaciones de herbicidas y fertilizantes orgánicos. Entre los principales compradores se encuentran los fabricantes de piensos compuestos, los productores de piensos acuícolas, los formuladores de alimentos para mascotas y los distribuidores de insumos agrícolas. La demanda está impulsada por el aumento del consumo mundial de carne, la rápida expansión de la acuicultura y la necesidad de alternativas proteicas sostenibles y rentables a las harinas de soja
y pescado.El mercado mundial de harina de gluten de maíz está valorado en aproximadamente 8 580 millones de dólares en 2025 y se prevé que alcance los 9 070 millones de dólares en 2026, con una tasa compuesta anual de aproximadamente el 5,7%. La demanda está dominada por la industria de piensos para animales, donde el perfil proteico concentrado (entre el 60 y el 65% de proteína cruda), la alta digestibilidad y los costos competitivos del CGM lo convierten en el ingrediente de formulación preferido en las operaciones avícolas, porcinas, lácteas y acuícolas. Las aplicaciones de más rápido crecimiento son los piensos acuícolas y los alimentos de primera calidad para mascotas, impulsados por tendencias estructurales que perdurarán más que los ciclos de productos básicos a corto plazo. El principal riesgo comercial en 2026 está impulsado por la logística: las tensiones en el Estrecho de Ormuz y los elevados costos del flete marítimo están provocando una volatilidad de precios en los mercados de Asia Pacífico y Oriente Medio que dependen de las importaciones, a pesar de la estabilidad física del suministro mundial de EE. UU. y
China.Aplicaciones principales de la harina de gluten de maíz
La siguiente tabla muestra los principales usos finales establecidos de CGM, su alineación sectorial, la participación estimada en la demanda, la trayectoria actual y el tipo de comprador que impulsa las compras en cada segmento.
|
Cuota de demanda |
Tendencia |
Tipo de comprador | ||
|
Ingrediente para piensos para aves |
Alimento para animales |
~ 48% del uso ganadero |
Estable → |
Fabricante de piensos compuestos |
|
Piensos para ganado y productos lácteos |
Alimento para animales |
~ 20% del uso ganadero |
Estable → |
Productor ganadero integrado |
|
Ingrediente para piensos porcinos |
Alimento para animales |
~ 15% del uso ganadero |
Estable → |
Formulador/integrador de piensos |
|
Pienso para acuicultura (sustituto de harina de pescado) |
Alimento para acuicultura |
Nicho de alto crecimiento |
Creciendo ↑ |
Fabricante de piensos acuícolas |
|
Comida premium para mascotas |
Comida para mascotas |
Expansión de la participación |
Creciendo ↑ |
Marca/formulador por contrato de alimentos para mascotas |
|
Herbicida orgánico preemergente |
~ 5-8% del mercado |
Creciendo ↑ |
Distribuidor de insumos agrícolas orgánicos | |
|
Fertilizante nitrogenado de liberación lenta |
Nicho/en crecimiento |
Creciendo ↑ |
Distribuidor de césped y horticultura | |
|
Industria alimentaria |
Pequeño/emergente |
Creciendo ↑ |
Fabricante de ingredientes alimentarios |
Aplicaciones emergentes
Alimentos para acuicultura: desplazamiento de la harina de pescado
Esta es la aplicación emergente más importante desde el punto de vista comercial para la MCG en 2026. Los fabricantes de piensos acuícolas están sometidos a una fuerte presión en materia de sostenibilidad y costes para reducir su dependencia de las proteínas de origen marino. El alto contenido de metionina del CGM, su capacidad de digestión para especies de peces omnívoros y herbívoros (carpas, tilapias y pangasios) y su ventaja económica respecto a la harina de pescado lo convierten en un sustituto parcial ideal. Los volúmenes de cosecha de la acuicultura se están expandiendo rápidamente en Asia Pacífico, el sudeste asiático y América Latina. Los principales procesadores están desarrollando activamente variedades especializadas de piensos acuícolas con bajo contenido de fibra. Esta aplicación ya es significativa en términos de volumen y es probable que dentro de cinco años sea una de las dos principales impulsoras de la demanda de MCG.
Alimento para mascotas premium y natural
El mercado mundial de alimentos para mascotas superó los 115 000 millones de dólares en 2023 y sigue creciendo, con la premiumización como tendencia estructural. Las marcas de alimentos para mascotas y los formuladores por contrato valoran la CGM por su alta concentración de proteínas, su origen natural y su perfil de digestibilidad en dietas especiales ricas en proteínas y sin cereales. El crecimiento de la demanda se concentra en Norteamérica y Europa para los mercados establecidos y se acelera en las zonas urbanas del sudeste asiático, China y Oriente Medio a medida que aumentan los ingresos disponibles y aumenta la
propiedad de mascotas.Supresión de malezas orgánica y natural
Lapropiedad herbicida preemergente de la CGM, que inhibe la germinación de las semillas de malas hierbas mediante la liberación de inhibidores radiculares (patentada por la Universidad Estatal de Iowa desde 1991), está cobrando impulso en 2026 gracias a la presión reguladora sobre los herbicidas sintéticos en la UE y Norteamérica y al crecimiento de la certificación de la agricultura orgánica. Aplicada en viñedos, huertos, manejo de césped y cultivos especiales, esta aplicación crece más rápido que el mercado en general y tiene un precio superior al de los productos aptos para piensos. ADM y Fox Forest Agriculture se encuentran entre las empresas que desarrollan activamente productos orgánicos para el control de malezas
a base de CGM.Ingredientes funcionales alimentarios y farmacéuticos
ElMCG de calidad alimentaria se usa como texturizador, aglutinante y fortificante de proteínas en productos horneados, análogos a la carne y bocadillos procesados. La investigación farmacéutica sobre los péptidos bioactivos derivados de los transgénicos con propiedades antioxidantes, antihipertensivas y antiobesidad aún se encuentra en una fase inicial. Los volúmenes actuales son modestos en comparación con los piensos; esto sigue siendo una oportunidad para un horizonte de más de 5 años y no un factor comercial
a corto plazo.Segmentos clave de compradores de harina de gluten de maíz
1. Fabricantes de piensos compuestos (segmento más grande)
Estos son los principales compradores de CGM a nivel mundial: fábricas industriales de piensos a gran escala que formulan piensos compuestos para aves de corral, cerdos, ganado y empresas lecheras. Compran al por mayor siguiendo la lógica de la formulación al menor costo, y cambian entre fuentes de proteínas en función de la paridad de precios con la harina de soja y otras alternativas. La sensibilidad a los precios es alta; los contratos suelen ser de corto a medio plazo con especificaciones definidas en materia de proteínas y humedad. Los parámetros clave de calidad son un contenido constante de proteínas del 60%, unos niveles bajos de micotoxinas y una forma granulada uniforme. Entre los principales compradores de esta categoría se encuentran Tyson Foods, la división de piensos de Cargill, Charoen Pokphand Foods (Asia) y New Hope Liuhe (China). Este segmento representa actualmente
la mayor parte del consumo mundial de MCG.2. Productores de piensos acuícolas (segmento de más rápido crecimiento)
Los fabricantes de piensos acuícolas que producen dietas para camarones, tilapias, carpas, pangasius y salmones son una categoría de compradores que crece estructuralmente y cambian sus matrices de ingredientes de harina de pescado a proteínas vegetales. El perfil de aminoácidos de la CGM, especialmente el alto contenido de metionina y leucina, la hace más atractiva que la harina de soja para las especies omnívoras y herbívoras. Estos compradores son exigentes desde el punto de vista técnico, exigen productos con bajo contenido de fibra y alta digestibilidad, y están dispuestos a pagar una prima modesta por una calidad constante. Entre los principales compradores se encuentran Skretting (Nutreco), BioMar y los principales productores integrados de piensos acuícolas chinos y vietnamitas. Este segmento es el objetivo principal para la innovación de productos y la diferenciación de la calidad en el mercado de los MCG en 2026
.3. Fabricantes de alimentos para mascotas y formuladores por contrato
Las marcas de alimentos para mascotas de multinacionales mundiales (Nestle Purina, Mars Petcare, Hill's) y de fabricantes independientes de primera calidad utilizan MCG para piensos y alimentos en sus formulaciones de croquetas secas, semihúmedas y para golosinas. Se preocupan más por la calidad y se centran más en las especificaciones que los compradores de piensos básicos, y tienen requisitos estrictos en cuanto a la consistencia de las proteínas, el suministro de productos no modificados genéticamente para las líneas de productos pertinentes y la trazabilidad. Los volúmenes de compra por comprador son menores que los de los fabricantes de piensos compuestos, pero a un precio más elevado y con una mayor estabilidad contractual. Los segmentos de alimentos naturales y de primera calidad para mascotas están creciendo más rápido que los del mercado masivo
.4. Distribuidores de insumos agrícolas y operaciones de agricultura orgánica
Los distribuidores de insumos agrícolas orgánicos y naturales compran MCG granulados para revenderlos a viñedos, huertos, empresas de manejo de césped y productores de cultivos orgánicos certificados. Los compradores de este segmento no se preocupan principalmente por los precios, sino que pagan por la funcionalidad de los herbicidas y fertilizantes y por la certificación orgánica, y CGM obtiene una prima superior a la de los productos estándar aptos para piensos. El número de solicitudes está aumentando en la UE, los Estados Unidos y Australia, debido a la expansión de la agricultura ecológica y a las restricciones reglamentarias
sobre los herbicidas sintéticos.5. Comerciantes y distribuidores (canal intermediario
)Una parte importante del comercio mundial de productos básicos modificados genéticamente pasa a través de comerciantes de productos básicos y distribuidores regionales, en particular hacia los mercados de Asia Pacífico, Oriente Medio y África que dependen de las importaciones. Estos compradores compran a los principales productores estadounidenses, chinos e indios y se encargan de la logística, la documentación y los procesos aduaneros. Son muy sensibles a los precios y oportunistas con respecto al mercado. En 2026, las interrupciones logísticas que afectarán a las rutas del Estrecho de Ormuz y los elevados costos del flete marítimo están haciendo que este segmento sea más cauteloso con respecto al riesgo de posición a largo plazo
, favoreciendo la reducción de los plazos de contratación y la diversificación de las fuentes de suministro.6. Fabricantes de ingredientes alimentarios y procesadores de calidad farmacéutica (emergentes)
Un segmento de compradores incipiente está formado por las empresas de ingredientes alimentarios que adquieren MCG de calidad alimentaria para aplicaciones alimentarias funcionales y por empresas de investigación farmacéutica que investigan los péptidos bioactivos derivados de los MCG. Estos compradores tienen un volumen reducido, pero no son flexibles en cuanto a los precios y se guían por la calidad y el cumplimiento de las normas. Representan una oportunidad de mejora de la cadena de valor para los productores capaces de cumplir con los estándares de documentación
y seguridad alimentaria.Impulsores de la demanda y perspectivas del mercado
Vinculación económica
La demanda de MCG está estrechamente relacionada con los volúmenes compuestos de producción de piensos para animales, que hacen un seguimiento del consumo mundial de carne, el tamaño de los rebaños de ganado y la expansión de las cosechas acuícolas. La producción mundial de carne superó los 360 millones de toneladas en 2023 y continúa creciendo, impulsada por el crecimiento de la población y la creciente demanda de proteínas en Asia, América Latina y África subsahariana. La presión sobre el costo de los piensos ha incentivado activamente a los formuladores de piensos a mantener la inclusión de la MCG, que suministra proteínas a un costo menor que
la harina de soja.Crecimiento del sector
Dos sectores transformadores están ampliando su uso de MCG más rápido que el promedio del mercado. La acuicultura comercial, que consume aproximadamente 40 millones de toneladas de piensos acuícolas al año, está aumentando la inclusión de los MCG a medida que los mandatos de sostenibilidad y las restricciones en el suministro de harina de pescado aceleran la sustitución de proteínas vegetales. El segmento de alimentos naturales y de primera calidad para mascotas también está creciendo a un ritmo estructuralmente más alto. En el sector de la agricultura, la expansión de la agricultura ecológica en la UE (el Pacto Verde Europeo fija como objetivo un 25% de tierras agrícolas ecológicas de aquí a 2030) y las restricciones a los herbicidas sintéticos están respaldando la creciente demanda
de insumos orgánicos a base de transgénicos.Riesgo de sustitución
En2026, CGM se enfrentará a un riesgo limitado de sustitución directa en su aplicación principal de piensos para animales. Su competitividad de precios en comparación con la harina de soja, la consistencia del suministro de las principales infraestructuras de procesamiento de maíz y las ventajas específicas de los aminoácidos, incluido el contenido de metionina, le confieren una ventaja comercial. El riesgo más significativo se presenta a nivel de formulación: la proteína de guisante, la harina de canola y las proteínas derivadas de insectos pueden incorporarse en mezclas diversificadas. En las aplicaciones alimentarias y farmacéuticas, la MCG compite con proteínas aisladas más refinadas, como el gluten de trigo y la proteína de guisante.
Impulsores políticos y regulatorios
El Pacto Verde Europeo y la estrategia «De la granja a la mesa» de la UE están aumentando la demanda de productos agrícolas orgánicos y con bajos insumos químicos, lo que está favoreciendo la utilización de la MCG como herbicida y fertilizante natural. La política estadounidense de biocombustibles en virtud de la Norma de Combustibles Renovables influye en los volúmenes de suministro de CGM como coproducto de la molienda húmeda del maíz. Las estructuras arancelarias de importación en los mercados de China, la UE y el sudeste asiático afectan a los flujos comerciales y a la competitividad relativa de los precios. Las normativas sobre micotoxinas y contaminantes de la UE, Japón y Corea del Sur establecen el nivel mínimo de calidad para los productos transgénicos comercializados internacionalmente y diferencian
a los proveedores acreditados.Perspectiva estratégica: oportunidades comerciales
1. ¿Quién impulsa la demanda hoy en día?
Los fabricantes de piensos compuestos, especialmente en las operaciones avícolas y ganaderas, representan la mayor parte del consumo actual de MCG en todo el mundo. El sector avícola por sí solo representa aproximadamente el 48% del uso de MCG en el ganado. Los mercados de mayor volumen son China (el mayor productor y consumidor mundial de MCG), los Estados Unidos, la UE, Japón y Corea del Sur. Estos compradores compran con una lógica de formulación de menor costo, impulsados por la paridad de precios con la harina de soja
y la confiabilidad logística.2. ¿De dónde viene el crecimiento?
Los dos vectores de mayor impulso son los piensos acuícolas y los alimentos de primera calidad para mascotas. Los productores de piensos acuícolas son el segmento de crecimiento más importante desde el punto de vista comercial: son técnicamente exigentes, crecen estructuralmente y no se basan principalmente en los precios. El segmento de la agricultura orgánica es más pequeño, pero crece más rápido que el promedio del mercado y con un precio más elevado. América Latina y Asia Pacífico son los grupos regionales de demanda de MCG para uso alimentario que crecen con mayor rapidez, gracias a la expansión de la acuicultura y la intensificación de
la producción ganadera comercial.3. ¿Dónde se concentra el riesgo?
El segmento más expuesto a las perturbaciones a corto plazo es el de los compradores de Asia Pacífico y Oriente Medio que dependen de las importaciones y que confían en los productos con MCG de origen estadounidense que se envían a través de corredores marítimos vulnerables. Los elevados costos de flete relacionados con las tensiones en el Estrecho de Ormuz a principios de 2026 están aumentando los costos de desembarque e incentivan a los compradores a diversificar los orígenes de los suministros hacia los productores chinos o indios. A nivel de aplicación, el uso de piensos básicos está expuesto a las oscilaciones de los precios de la harina de soja: si los precios de la harina de soja bajan bruscamente, algunos fabricantes reducirán la inclusión de los
MCG.4. ¿Qué significa esto para la estrategia comercial?
La oportunidad comercial más evidente para 2026 es dar prioridad a la captación de clientes de piensos acuícolas con una oferta de productos diferenciada en función de la consistencia de la calidad, la documentación sobre los aminoácidos y la flexibilidad logística. Este segmento está creciendo, es técnicamente exigente y está dispuesto a recompensar a los proveedores confiables con relaciones duraderas. En cuanto al contenido y el posicionamiento digital, la inversión con más visión de futuro disponible es dotar de autoridad al perfil de metionina de CGM, a la economía de la sustitución de la harina de pescado y a la sostenibilidad de la acuicultura. Los proveedores y comerciantes también deberían desarrollar el canal de la agricultura orgánica en la UE y Norteamérica. Por último, la flexibilidad logística, es decir, la capacidad de ofrecer un abastecimiento de origen diversificado y plazos de contratación cortos, es una ventaja competitiva específica en 2026, dado el entorno de costes de transporte.
Obtenga harina de gluten de maíz con confianza
Si busca obtener harina de gluten de maíz para sus operaciones agrícolas, de piensos acuícolas o de piensos, Tradeasia International ofrece un suministro global fiable respaldado por rigurosos controles de calidad y una capacidad logística integral. Con más de dos décadas de experiencia en la distribución de ingredientes químicos y para piensos y una red que abarca Asia Pacífico, Oriente Medio, América y Europa, Tradeasia suministra harina de gluten de maíz a fabricantes de piensos compuestos, productores de piensos acuícolas, formuladores de alimentos para mascotas y compradores de insumos agrícolas de todo el mundo. Póngase en contacto con nosotros hoy mismo para hablar sobre sus requisitos de abastecimiento, las especificaciones de los productos, los precios y los plazos
de entrega.