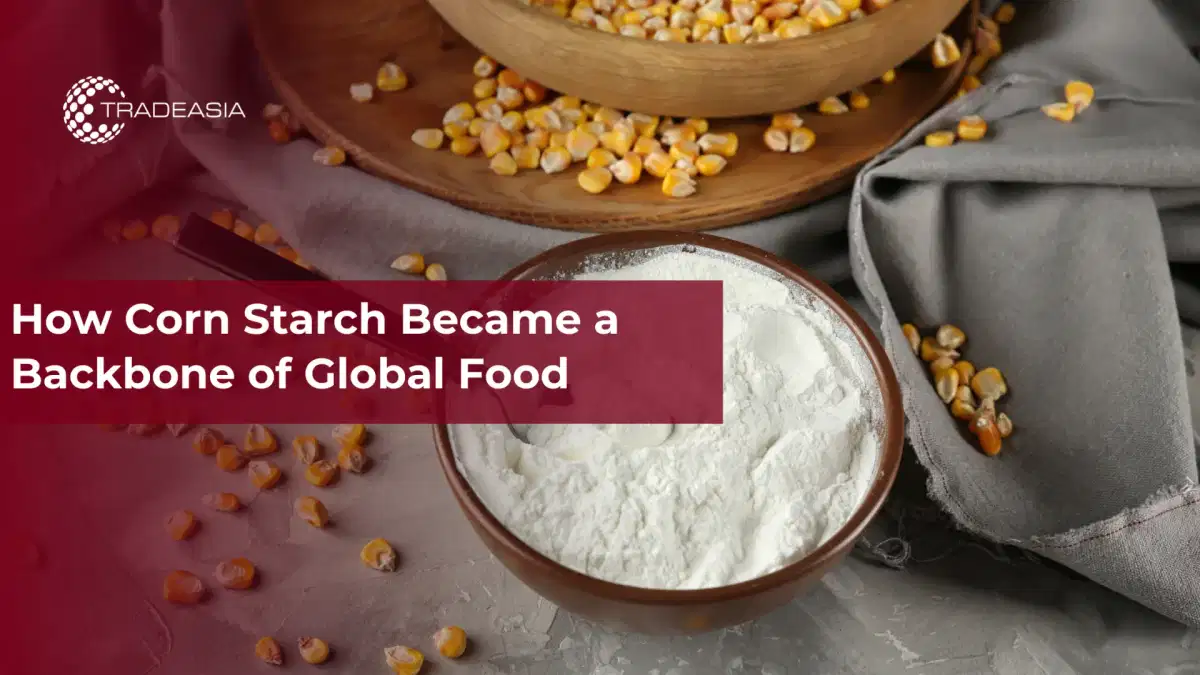
Introducción: El almidón de maíz pasa de ser un producto básico a un ingrediente estratégico
El almidón de maíz,también conocido como almidón de maíz, que antes se consideraba un agente espesante básico con una diferenciación limitada, ha evolucionado silenciosamente hasta convertirse en uno de los ingredientes de carbohidratos más importantes desde el punto de vista estratégico en la economía mundial de procesamiento. En 2025, el mercado del almidón de maíz alcanzó un valor estimado de 22 850 millones de dólares, y las proyecciones indican un crecimiento hasta alcanzar los 34 200 millones de dólares en 2034, con una tasa compuesta anual del 5%. Esta trayectoria de crecimiento refleja algo más que la demanda de alimentos impulsada por la población; señala un cambio estructural en el funcionamiento del almidón en los sistemas alimentarios, la fabricación industrial, los productos farmacéuticos
y los nuevos materiales de base biológica. En laactualidad, el almidón de maíz se encuentra en la intersección de tres fuerzas poderosas: la expansión de los volúmenes de procesamiento de alimentos a nivel mundial, la aceleración de la reformulación de etiquetas limpias y el impulso industrial hacia los materiales biodegradables y renovables. Con una producción mundial de maíz que supera los 1.200 millones de toneladas métricas al año y más de 85 millones de toneladas métricas se transforman en almidón y derivados cada año, el almidón de maíz ya no es solo un ingrediente, sino un insumo de procesamiento fundamental para más de 20 industrias
transformadoras.Este análisis del mercado explora cómo el almidón de maíz ha pasado de ser un producto de bajo margen a convertirse en una categoría de ingredientes con valor agregado, con el respaldo de la innovación funcional, la especialización regional y un panorama competitivo cada vez más consolidado.
Descripción general del mercado: escala, eficiencia del rendimiento y demanda estructural
El mercado del almidón de maíz opera a una escala incomparable para la mayoría de los ingredientes alimentarios. Los rendimientos típicos de la extracción del almidón oscilan entre el 60 y el 70% del peso del grano, según la calidad del híbrido, la eficiencia de la molienda y la tecnología de molienda húmeda. El almidón de maíz nativo contiene aproximadamente un 25% de amilosa y un 75% de amilopectina, una composición que proporciona fuertes propiedades espesantes, aglutinantes y formadoras de película en todos los sistemas acuosos
.El contenido de humedad se mantiene constantemente por debajo del 14%, lo que permite una estabilidad de almacenamiento prolongada, una manipulación eficiente de los productos a granel y la compatibilidad con el comercio mundial. Estas características físicas y químicas explican por qué el almidón de maíz sigue siendo la base de almidón preferida para los procesadores industriales y de alimentos a gran escala, incluso en medio de la competencia con los almidones de tapioca, papa y arroz
.La resiliencia del mercado se ve reforzada por su estructura de demanda diversificada. Las aplicaciones alimentarias representan aproximadamente el 58% del consumo mundial, mientras que el 42% proviene de sectores no alimentarios, como el papel, los textiles, los productos farmacéuticos, los adhesivos y los materiales biodegradables. Esta exposición multisectorial protege al mercado de la volatilidad de cualquier
industria transformadora.Perspectivas de crecimiento y tamaño del mercado: expansión del valor más allá del crecimiento del volumen
El crecimiento previsto del mercado del almidón de maíz, de 22 850 millones de dólares en 2025 a 34 200 millones de dólares en 2034, refleja una combinación de aumento del volumen y mejora del valor. Si bien los volúmenes totales de almidón siguen aumentando junto con el crecimiento del procesamiento de alimentos, la expansión más rápida se produce en los segmentos de almidón modificado y especial, que obtienen márgenes más altos debido a
la mejora de la funcionalidad.El almidón de maíz modificado ya representa el 61% de la demanda total del mercado, lo que subraya el abandono del uso de almidón exclusivamente nativo. Estas variantes modificadas ofrecen una mejor resistencia al cizallamiento, estabilidad al congelamiento y descongelación y rendimiento en condiciones extremas de temperatura y pH, lo que permite aplicaciones que el almidón nativo no puede
soportar de manera confiable.Este cambio estructural explica por qué el valor de mercado crece más rápido que los volúmenes de suministro de maíz crudo. El almidón de maíz se compra cada vez más, no como relleno a granel, sino como un ingrediente de alto rendimiento incorporado a las funciones fundamentales de la formulación
.Impulsores clave del mercado: por qué la demanda se mantiene estructuralmente fuerte
El motor dominante del mercado del almidón de maíz es la expansión mundial del procesamiento de alimentos y el consumo de alimentos precocinados. En las poblaciones urbanas, los alimentos procesados representan ahora más del 65% de la ingesta calórica, y el almidón de maíz se utiliza como espesante, estabilizador o texturizador en aproximadamente el 70% de las salsas, sopas y rellenos de
panadería.Técnicamente, el almidón de maíz mejora la viscosidad entre un 30 y un 50%, con temperaturas de gelatinización que suelen oscilar entre 62 °C y 72 °C, lo que lo hace altamente compatible con los procesos de cocción industriales. Las comidas listas para consumir (que ahora superan los 450 millones de toneladas métricas anuales en la producción mundial) dependen en gran medida del almidón de maíz modificado para mantener la consistencia, la sensación en la boca y la estabilidad de almacenamiento
.Más allá de los alimentos, la demanda industrial sigue reforzando el crecimiento del mercado. Los adhesivos a base de almidón de maíz representan el 35% de los sistemas de unión de envases corrugados, mientras que las aplicaciones de encolado de papel utilizan almidón de maíz en el 37% de la producción mundial de papel. Estos usos son menos sensibles a las tendencias de los consumidores y proporcionan estabilidad a
la demanda a largo plazo.Restricciones del mercado: volatilidad de las materias primas y sustitución competitiva
A pesar de la solidez de los fundamentos, el mercado del almidón de maíz se enfrenta a importantes limitaciones. La volatilidad de los precios del maíz crudo sigue siendo la limitación más importante, ya que representa aproximadamente el 38% de la presión total del mercado. Las fluctuaciones del rendimiento relacionadas con el clima afectan entre el 25 y el 30% de la producción anual de maíz en las principales regiones productoras, lo que repercute directamente en los márgenes de los procesadores de almidón
.La competencia de los almidones alternativos, en particular el almidón de tapioca y patata, representa otro desafío estructural. Estas alternativas ofrecen una viscosidad más alta con tasas de inclusión más bajas en aproximadamente el 19% de las aplicaciones, lo que influye en las decisiones de adquisición de formulaciones sensibles
a los costos.Además, los requisitos reglamentarios y de etiquetado contribuyen al 21% de las restricciones del mercado, especialmente en las regiones que exigen declaraciones de etiquetado limpio y de productos no modificados genéticamente. En el caso de los procesadores más pequeños, las interrupciones de la cadena de suministro y las tecnologías de modificación intensivas en capital
limitan aún más la flexibilidad competitiva.Oportunidades emergentes: etiqueta limpia, biodegradabilidad y productos farmacéuticos
Si bien persisten las limitaciones, las oportunidades de crecimiento más atractivas radican en los ingredientes de etiqueta limpia y los materiales de base biológica. El posicionamiento con etiquetas limpias influye ahora en el 57% de los lanzamientos de nuevos productos alimenticios, lo que aumenta considerablemente la demanda de almidón de maíz nativo
con una modificación química mínima.Los materiales biodegradables representan otra gran oportunidad. La demanda mundial de envases biodegradables supera los 6 millones de toneladas métricas al año, y los materiales a base de almidón representan aproximadamente el 32% del uso de biopolímeros. El almidón de maíz es fundamental para estas formulaciones debido a su disponibilidad, renovabilidad y compatibilidad con las tecnologías de procesamiento
de polímeros existentes.Las aplicaciones farmacéuticas amplían aún más el potencial de valor. El almidón de maíz de calidad farmacéutica se incorpora en el 40% de las formulaciones de comprimidos como aglutinante o desintegrante, con niveles de pureza que superan el 99,5% en las ofertas modernas. Este segmento, si bien es más pequeño en volumen, ofrece márgenes más altos y una mayor capacidad de defensa
regulatoria.Análisis de segmentación: dinámica de tipos y aplicaciones
Por tipo: almidón de maíz natural frente a almidón de maíz modificado
El almidón de maíz natural representa el 39% de la cuota de mercado mundial y sigue siendo ampliamente utilizado en el procesamiento tradicional de alimentos y en aplicaciones domésticas. Los gránulos de almidón nativo suelen medir de 5 a 25 micras de diámetro y ofrecen un poder espesante que supera las 4.000 unidades Brabender en sistemas acuosos. Las aplicaciones alimentarias representan el 71% del uso de almidón nativo, mientras que el resto corresponde al encolado del papel y al acabado textil
.El almidón de maíz modificado domina con el 61% de la demanda, lo que refleja su funcionalidad mejorada. Las modificaciones químicas, físicas y enzimáticas mejoran la resistencia al cizallamiento en un 35% y la estabilidad a la congelación-descongelación en un 40%, lo que permite su uso en rangos de temperatura de entre -20 °C y 120 °C. Estos atributos hacen que el almidón modificado sea indispensable en los alimentos congelados, los adhesivos industriales y las formulaciones farmacéuticas.
Por aplicación: equilibrio alimentario y no alimentario
La industria alimentaria sigue siendo el segmento de aplicaciones más importante, ya que contribuye con el 58% del tamaño total del mercado. El almidón de maíz permite reducir la dosis entre un 10 y un 15% en comparación con los almidones alternativos, a la vez que prolonga la vida útil en aproximadamente un 20% en salsas y rellenos
.Las aplicaciones no alimentarias representan el 42% y abarcan el papel, los textiles, los productos farmacéuticos, los adhesivos y los bioplásticos. Estos segmentos proporcionan diversificación y estabilidad de la demanda a largo plazo, especialmente a medida que los mandatos de sostenibilidad aumentan
la adopción de materiales a base de almidón.Análisis regional: la demanda global anclada en Asia-Pacífico
Asia-Pacífico: crecimiento estructural impulsado por el volumen
La regiónAsia-Pacífico tiene la mayor participación, con un 41% del tamaño del mercado mundial, impulsada por la rápida expansión del procesamiento de alimentos y la industrialización. La producción local supera los 50 millones de toneladas métricas al año, y la adopción del almidón modificado se está acelerando en las aplicaciones de alimentos instantáneos y fideos. Las ventajas de costos reducen los gastos de procesamiento entre un 20 y un 25%, lo que refuerza la competitividad regional
.Norteamérica: liderazgo en procesamiento con valor agregado
Norteamérica representa el 28% de la cuota de mercado y procesa más de 150 millones de toneladas métricas de maíz al año para obtener almidón y derivados. El almidón modificado representa el 64% del consumo regional, lo que refleja la fuerte demanda de las industrias de procesamiento de alimentos, papel y envasado. Las normas reglamentarias influyen en el 100% de la producción de almidón apto para uso alimentario, lo que garantiza una calidad y un cumplimiento constantes
.Europa: sostenibilidad y alineación con las normas de etiquetado limpio
Europa representa el 22% de la demanda mundial, y las tendencias en materia de etiquetado limpio influyen en casi el 49% de las decisiones de adquisición. Las certificaciones de sostenibilidad afectan al 44% de la adopción de materiales a base de almidón, mientras que las aplicaciones industriales, en particular el papel y los textiles, siguen siendo importantes desde el punto de vista
estructural.Oriente Medio y África: expansión impulsada por las importaciones
La región de Oriente Medio y África tiene el 9% de la cuota de mercado, y la dependencia de las importaciones supera el 65%. El crecimiento se ve respaldado por la expansión de la producción de panadería y confitería, lo que ha impulsado un aumento del volumen de almidón de maíz de aproximadamente un 15% en los últimos años
.Panorama competitivo: consolidación y diferenciación funcional
La industria del almidón de maíz está moderadamente consolidada. Los cinco principales fabricantes controlan aproximadamente el 62% de la capacidad mundial, mientras que los productores multinacionales de tamaño mediano representan el 24% y los procesadores regionales representan el 14% restante
.Los líderes del sector, como ADM y Cargill, dominan gracias a sus operaciones integradas de molienda húmeda, a las redes logísticas mundiales y a la inversión continua en la innovación del almidón funcional. La ventaja competitiva depende cada vez más de las carteras de etiquetas limpias, del desarrollo de almidones especiales y de la personalización específica de las aplicaciones, más que de la mera
escala de producción.Conclusión: el almidón de maíz como ingrediente de crecimiento estructural
El mercado mundial del almidón de maíz ha superado de manera decisiva su función histórica de espesante de bajo costo. En la actualidad, funciona como un ingrediente estratégico que sustenta la seguridad alimentaria, la eficiencia industrial, la formulación farmacéutica y la transición hacia materiales sostenibles. Su crecimiento se basa no solo en el aumento de los volúmenes de alimentos, sino también en los cambios estructurales hacia la funcionalidad, el etiquetado limpio y las soluciones de base
biológica.A medida que los procesadores, formuladores y fabricantes se enfrentan a un panorama regulatorio y de sostenibilidad en evolución, el almidón de maíz se mantiene en una posición única: abundante, versátil y adaptable a todos los sectores. Para las partes interesadas que buscan un suministro fiable, una diferenciación funcional e inteligencia de mercado en lo que respecta a los ingredientes a base de almidón, será fundamental contar con un compromiso más profundo con los proveedores especializados y disponer de información actualizada sobre el mercado. Para explorar las soluciones de almidón de maíz y obtener información detallada sobre los ingredientes, visite foodadditivesasia.com
o póngase en contacto con food@chemtradeasia.com.Fuentes
https://www.industryresearch.biz/market-reports/maize-starch-market-116386
https://www.databridgemarketresearch.com/reports/global-corn-starch-market