Introducción
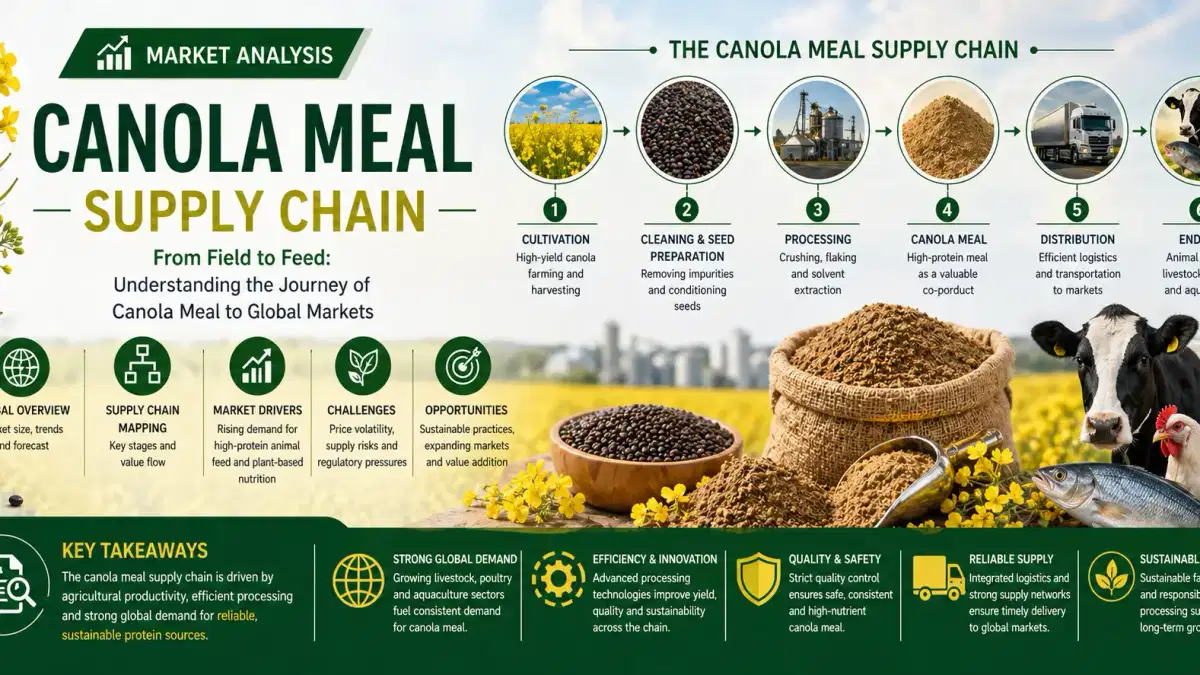
En 2026, la (harina de canola) seguirá posicionándose como un ingrediente alimentario de plataforma (PRODUCT) fundamental y rico en proteínas dentro del ecosistema mundial de nutrición animal, gracias al endurecimiento de la sustitución de la harina de soja y al aumento de la demanda ganadera. La cadena de suministro es cada vez más compleja y está determinada por la concentración de los orígenes de la trituración, la evolución de los corredores comerciales y la volatilidad de los mercados de carga y energía. La producción mundial de harina de canola se estima entre 45 y 47 millones de toneladas, mientras que los precios fluctúan entre 280 y 420 USD/tonelada, lo que refleja tanto la disponibilidad de semillas como los márgenes de procesamiento. Con una tasa compuesta anual prevista del 4,8%, la competitividad del mercado ahora se define menos solo por la producción y más por la eficiencia de la
cadena de suministro y las estrategias de mitigación de riesgos.Capacidad de trituración y concentración en origen
La estructura básica de la cadena de suministro de la harina de canola sigue estando muy concentrada en Canadá, la UE y Australia, países que, en conjunto, representan más del 68% de la producción mundial de trituración. Solo Canadá procesa entre 11 y 12 millones de toneladas métricas de semillas de colza al año, lo que lo convierte en el principal exportador de derivados de la harina. Sin embargo, los cuellos de botella de capacidad durante las temporadas de mayor cosecha siguen presionando a los compradores intermedios
, especialmente en los mercados de piensos de Asia y el Pacífico.Flujos comerciales e infraestructura de exportación
Los corredores de exportación se definen cada vez más por la eficiencia del transporte a granel y la especialización portuaria. Los puertos de Vancouver y el Báltico siguen siendo nodos estratégicos y gestionan más del 60% de las exportaciones mundiales de harina de canola. Los flujos comerciales hacia China, Japón y Corea del Sur se están expandiendo de manera constante, respaldados por una tasa compuesta anual del 5,1% de la demanda de piensos de Asia y el Pacífico. Sin embargo, los ajustes arancelarios y los requisitos fitosanitarios siguen siendo puntos
de fricción persistentes.Volatilidad en logística, almacenamiento y flete
La logística intermedia se ve presionada por las fluctuaciones de las tarifas de flete, que oscilan entre 35 y 75 USD por tonelada, según la volatilidad de las rutas. La infraestructura de almacenamiento en los países de origen se ha ampliado, pero la congestión estacional sigue provocando retrasos en los envíos de hasta 10 a 14 días. La manipulación adyacente a la cadena de frío también está cobrando importancia debido a los requisitos de retención de la calidad de las mezclas de piensos
con alto contenido de proteínas.Canales de demanda e integración de piensos
La demanda descendente está liderada por los sectores avícola y lácteo, que en conjunto absorben más del 72% del consumo mundial de harina de canola. Los formuladores de piensos mezclan cada vez más harina de canola con derivados de la soja y el maíz para optimizar la relación costo-rendimiento. La ventaja del contenido proteico, que representa entre un 36 y un 39% de proteína cruda, sigue respaldando las tendencias de sustitución en los mercados sensibles a
los precios.Conclusión
A medida que las cadenas de suministro evolucionan, (la harina de canola) sigue siendo un PRODUCTO de importancia estratégica en la formulación mundial de piensos, ya que equilibra la asequibilidad con la eficiencia nutricional. La próxima fase de la industria dependerá de las estrategias de abastecimiento integradas, de la logística gestionada de los riesgos y de las alianzas comerciales sólidas. Las empresas que buscan optimizar la eficiencia de las adquisiciones y las redes de distribución mundiales pueden beneficiarse de trabajar con socios experimentados, como Tradeasia International, un proveedor global de soluciones comerciales para productos químicos e industriales que brinda confiabilidad en el abastecimiento de principio a fin y acceso al mercado en cadenas de valor diversificadas de piensos e insumos agrícolas
.Fuentes